Три с половиной года санкций и эмбарго так и не убрали российскую нефть с мирового рынка, хотя увеличили разрыв между ценой Urals и мировых эталонов. Сейчас из-за нехватки танкеров и дорогого фрахта партии Urals снова переваливают в открытом море на супертанкеры, но дисконт к Brent держится в районе $25. При этом настоящего рынка Urals в старом смысле уже не существует.
По данным Reuters, партии эталонной российской нефти марки Urals вновь стали переваливать методом «борт-борт» (Ship-to-Ship, STS) на супертанкеры VLCC (от 200 тысяч тонн). Причины — растущий спрос со стороны Китая, нехватка доступного тоннажа и дорогой фрахт. С другой стороны, супертанкеры стали доступнее, поскольку часть «теневого флота» высвободилась из-за сокращения судоходства через Ормузский пролив и смягчения санкций против Венесуэлы.
Доставка Urals в Китай через Суэцкий канал оценивается в $20 за баррель — примерно на $2 дороже, чем маршрут в Индию. А фрахт до Индии в августе резко вырос из-за рисков для судов.
Откуда взялся Urals
Название сорта отсылает к Уралу — точнее, к историческому промысловому региону по обе стороны Уральских гор, хотя сама нефть в основном добывается не там, а в Западной Сибири и Волго-Уральском бассейне.
Urals — это не месторождение, а искусственная смесь, которую с 1970-х годов формирует единая система магистральных нефтепроводов. Сегодня ею управляет трубопроводная монополия «Транснефть», а в советское время — ее предшественница «Главтранснефть».
В магистральные нефтепроводы одновременно поступают легкая малосернистая нефть Ханты-Мансийского округа (сорт Siberian Light, около 36 градусов API, менее 0,6% серы) и тяжелая высокосернистая нефть месторождений Урала и Поволжья (Татарстана, Башкортостана, Пермского края и Самарской области). Там добыча ведется десятилетиями, и нефть успела «состариться» — до 3% серы. Смешиваясь в большой трубе на пути к портам и экспортным ответвлениям, потоки образуют усредненный сорт плотностью 31–32 API и содержанием серы 1,2–1,4%.
Для сравнения: сорта Brent и WTI имеют плотность 38–40 градусов API и содержание серы не более 0,2–0,4%, а ближневосточная нефть по обоим параметрам близка к российской.
Во времена, когда СССР наращивал экспорт, а везти покупателю десятки разных сортов из широко разнесенных месторождений было немыслимо, такая унификация оказалась прагматичным решением. Она позволяла продавать единый по качеству продукт и одновременно перекладывать издержки на переработку тяжелой сернистой нефти на конечного покупателя.
После распада Советского Союза Urals не просто сохранился как экспортный бренд, но и стал фискальным стержнем всей российской нефтедобывающей отрасли. Именно его котировки легли в основу расчета налога на добычу полезных ископаемых (до 2024 года — также экспортной пошлины). А с 2016 года на Санкт-Петербургской бирже даже торгуются фьючерсы на этот сорт.
Ключевые производители смеси — «Роснефть», «Лукойл», «Газпром нефть», «Сургутнефтегаз» и «Татнефть». Значительная часть добытого сырья остается в стране и уходит на переработку российским НПЗ. А из экспорта основная доля идет через морские терминалы — балтийские порты Приморск и Усть-Луга и черноморский Новороссийск. Остаток же уходит в Беларусь, Венгрию и Словакию по южной ветке нефтепровода «Дружба», построенного в 1960–1964 годах и расширенного второй ниткой в 1974 году.
Поставки в Польшу и Германию прекратились в 2023 году. Чехия отказалась от российской нефти в апреле 2025-го, полностью перейдя на трубопроводы TAL и IKL.
Десятилетиями Urals оставался маркой, заточенной под европейские заводы, которые были построены с расчетом именно на такое сырье. Это обстоятельство сыграло с Россией злую шутку после 2022 года.
Кто и как фиксирует цену Urals и зачем она Минфину
До 2022 года котировку Urals формировало ценовое агентство Argus на основе опроса трейдеров о реальных сделках по условиям CIF в Роттердаме и итальянской Аугусте, то есть уже с доставкой в порт назначения, а не в порту отгрузки. Именно эта оценка шла в Минфин.
С момента введения самого налога на добычу полезных ископаемых (НДПИ) в 2002 году усредненная цена Urals лежит в основе формулы его расчета. Позже она легла и в основу бюджетного правила, определяющего, какая часть нефтегазовых доходов попадает в текущие расходы бюджета, а какая сберегается в Фонде национального благосостояния (ФНБ) на случай падения цен.
После начала полномасштабного вторжения в Украину методология оценки Urals постепенно утратила актуальность. С 5 декабря 2022 года действует эмбарго Евросоюза на морские поставки российской нефти. Уже 10 ноября того же года агентство Argus объявило о переходе на расчет котировки по базису FOB в Приморске, Усть-Луге и Новороссийске, а цену CIF в европейских портах стало определять расчетным путем, добавляя оценочный фрахт и страховку. Иными словами, реальный рынок сделок сместился в порты отгрузки, а привычная европейская котировка превратилась в теоретическую конструкцию.
С середины января 2023 года собственную котировку Urals, уже в портах Индии (по базису DAP), начал публиковать конкурент Argus, агентство Platts (подразделение S&P Global Energy). Это дало рынку и российским чиновникам альтернативный, хотя и не бесспорный, ориентир цены.
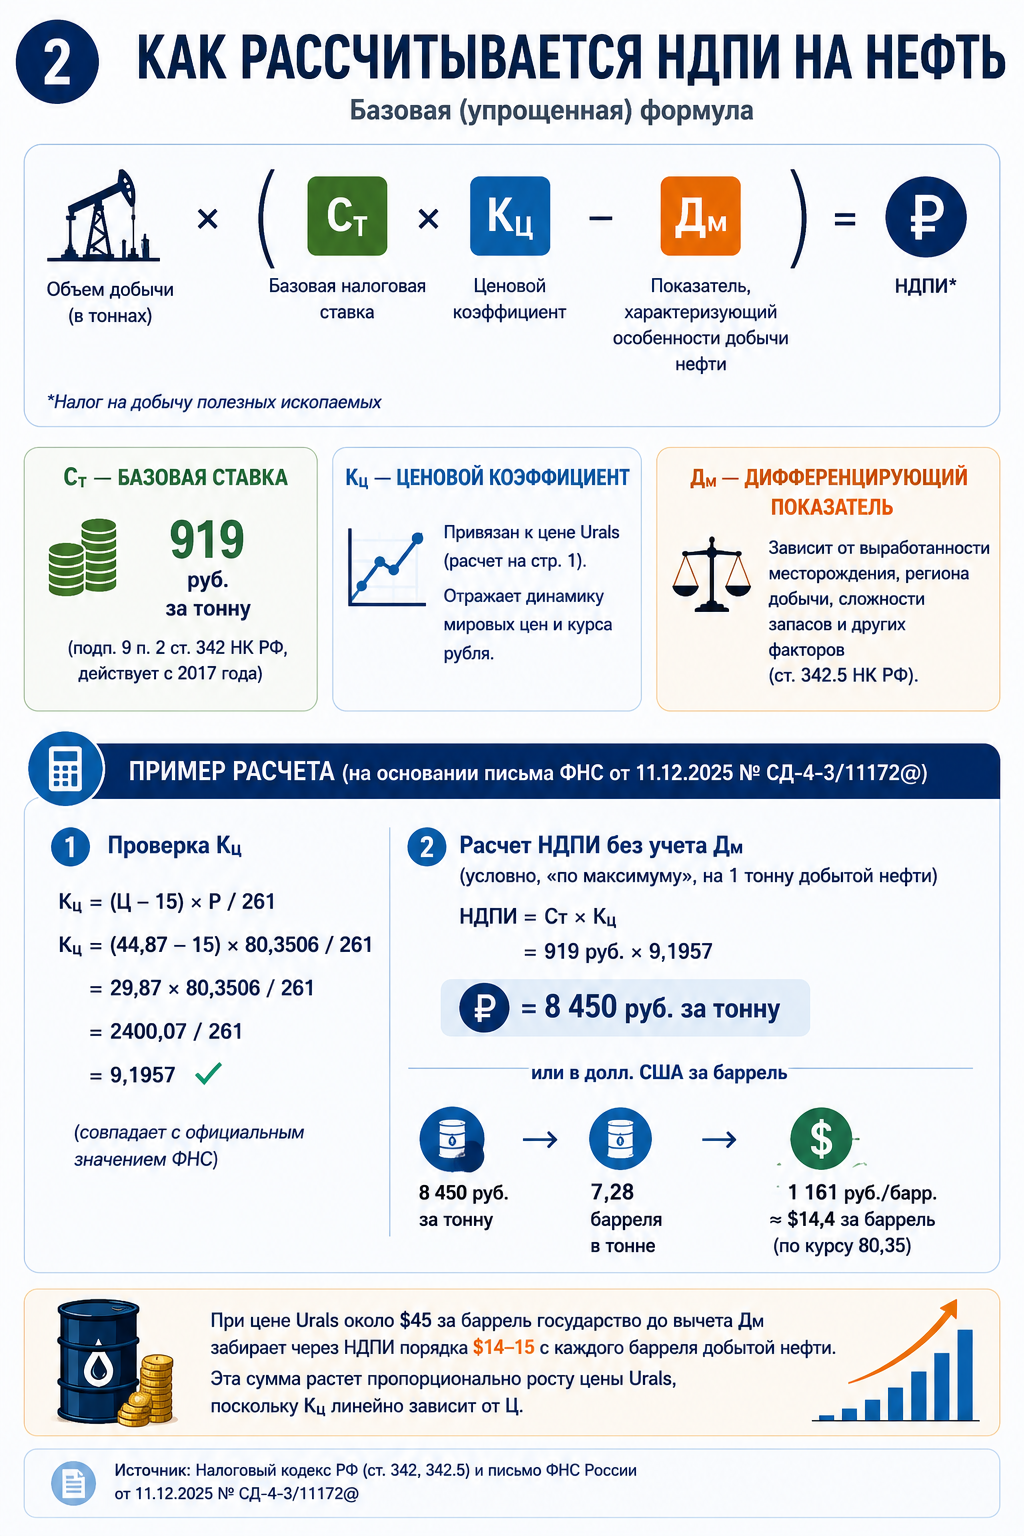
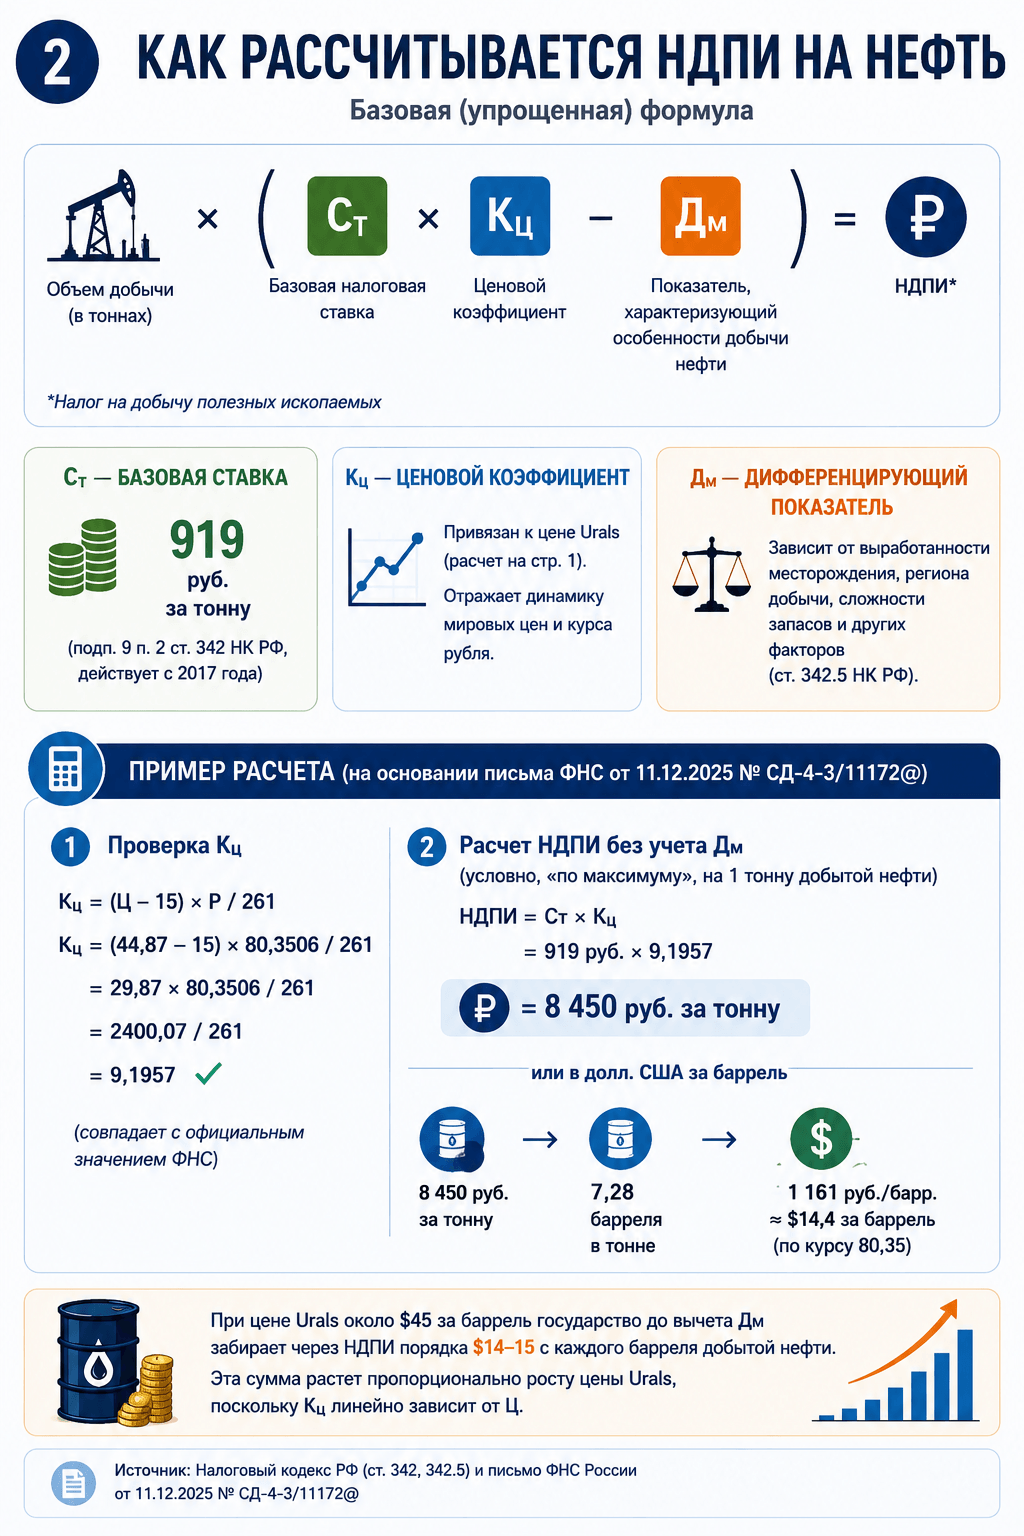
Дальше налоговая формула менялась еще дважды. С апреля 2023 года НДПИ считали исходя из фактической цены Urals, но не ниже котировки Brent за вычетом плавающего дисконта, который законодательно снижался с $34 за баррель весной 2023 года до $20 к сентябрю того же года и далее — до прогнозных $6 к 2026-му. Такая сложная формула должна была удержать налоговую цену Urals от слишком большого падения.
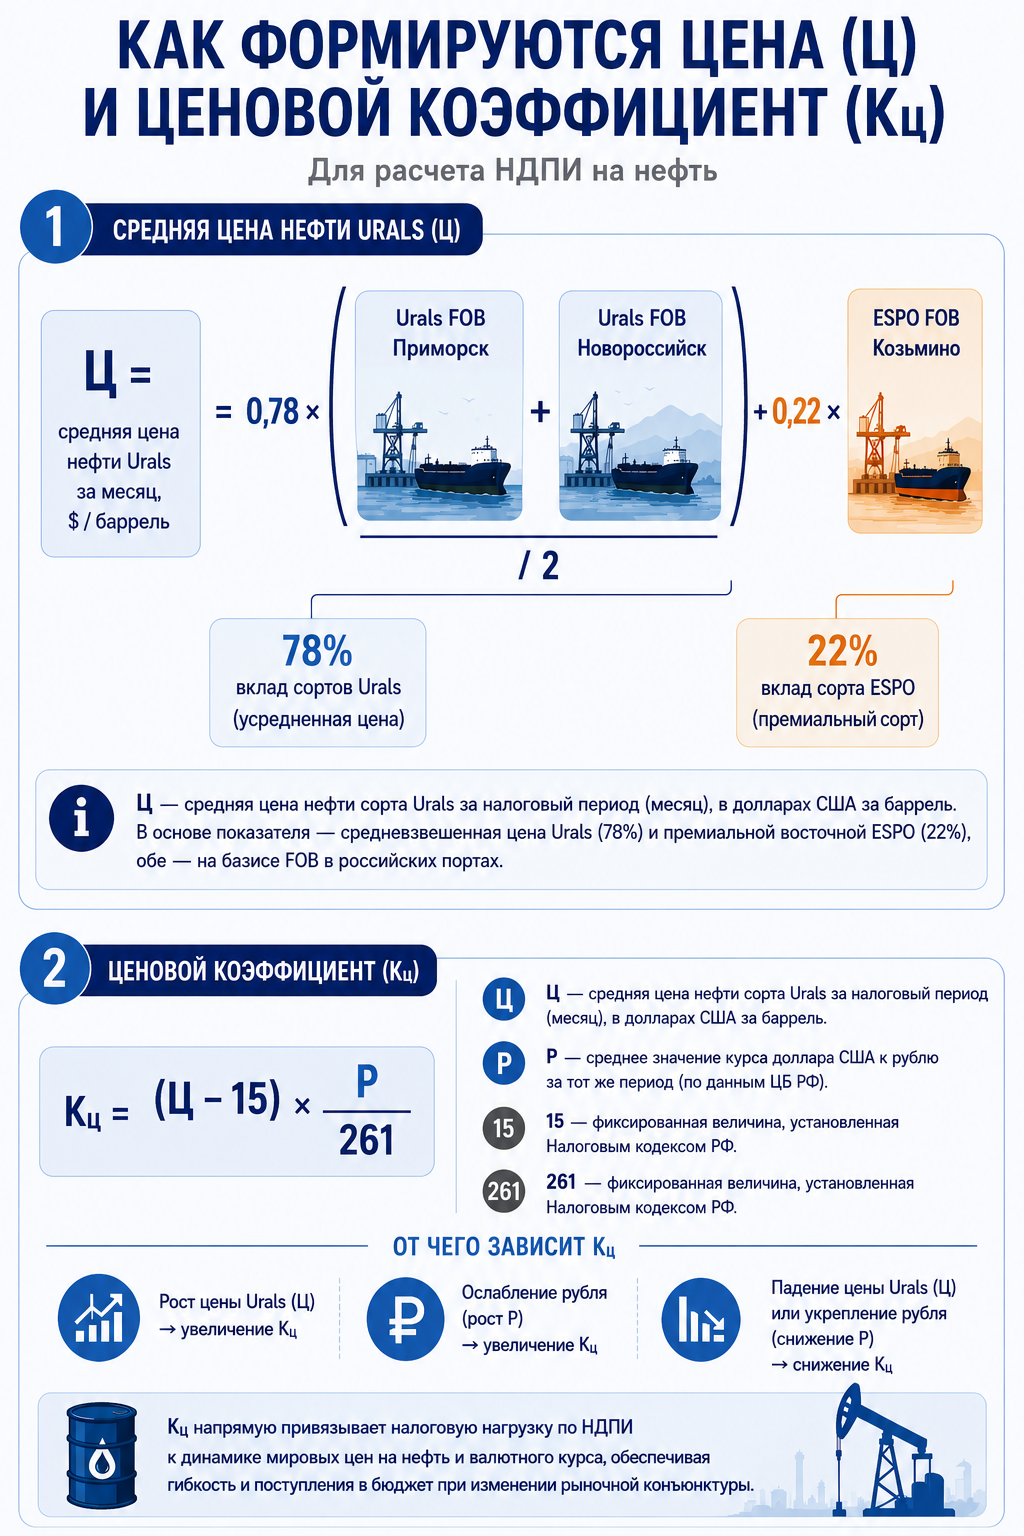
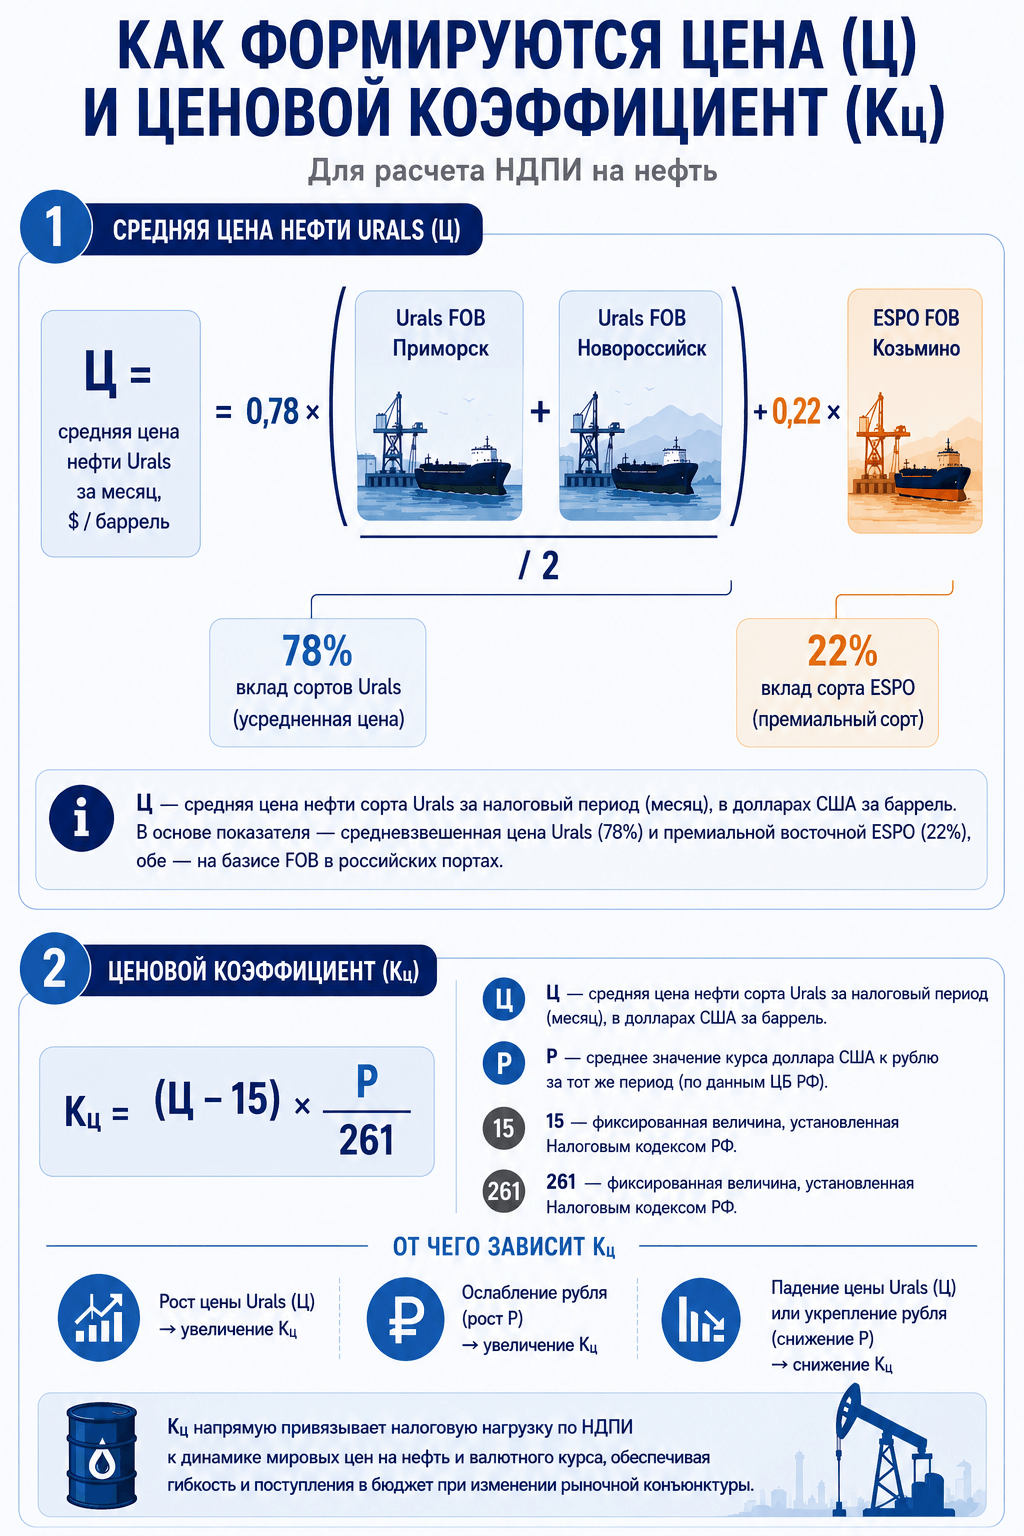
С 2025 года эту конструкцию заменили окончательно: цена Urals для целей налогообложения теперь рассчитывается как средневзвешенная величина котировок Urals FOB Приморск и Новороссийск с коэффициентом 0,78 и котировки ESPO FOB Козьмино с коэффициентом 0,22. Минфин фактически признал, что чистого рынка Urals в старом, «европейском» понимании больше не существует.
Urals и Brent: история одного дисконта
До полномасштабной войны России против Украины дисконт Urals к Brent был скромным и вполне объяснимым. Разница в $1–3 за баррель представляла собой скидку за более высокую сернистость и меньший выход бензина при переработке тяжелого сырья.
Временами она могла схлопываться почти до нуля или даже превращаться в премию. Например, в июне 2020 года на фоне рекордных сокращений добычи ОПЕК+ и локального дефицита тяжелых сортов в северо-западной Европе Urals торговался дороже Brent на $2,35 за баррель. Тогда был установлен абсолютный рекорд наблюдений с сентября 1994 года (когда началась публикация котировок).
После 24 февраля 2022 года западные покупатели начали избегать российской нефти еще до введения их правительствами формального эмбарго, опасаясь репутационных рисков. Уже в апреле того года дисконт, по данным Argus, превышал $30 за баррель по базису CIF Роттердам, а по некоторым сделкам достигал и $35.
После 24 февраля 2022 года западные покупатели начали избегать российской нефти, опасаясь репутационных рисков
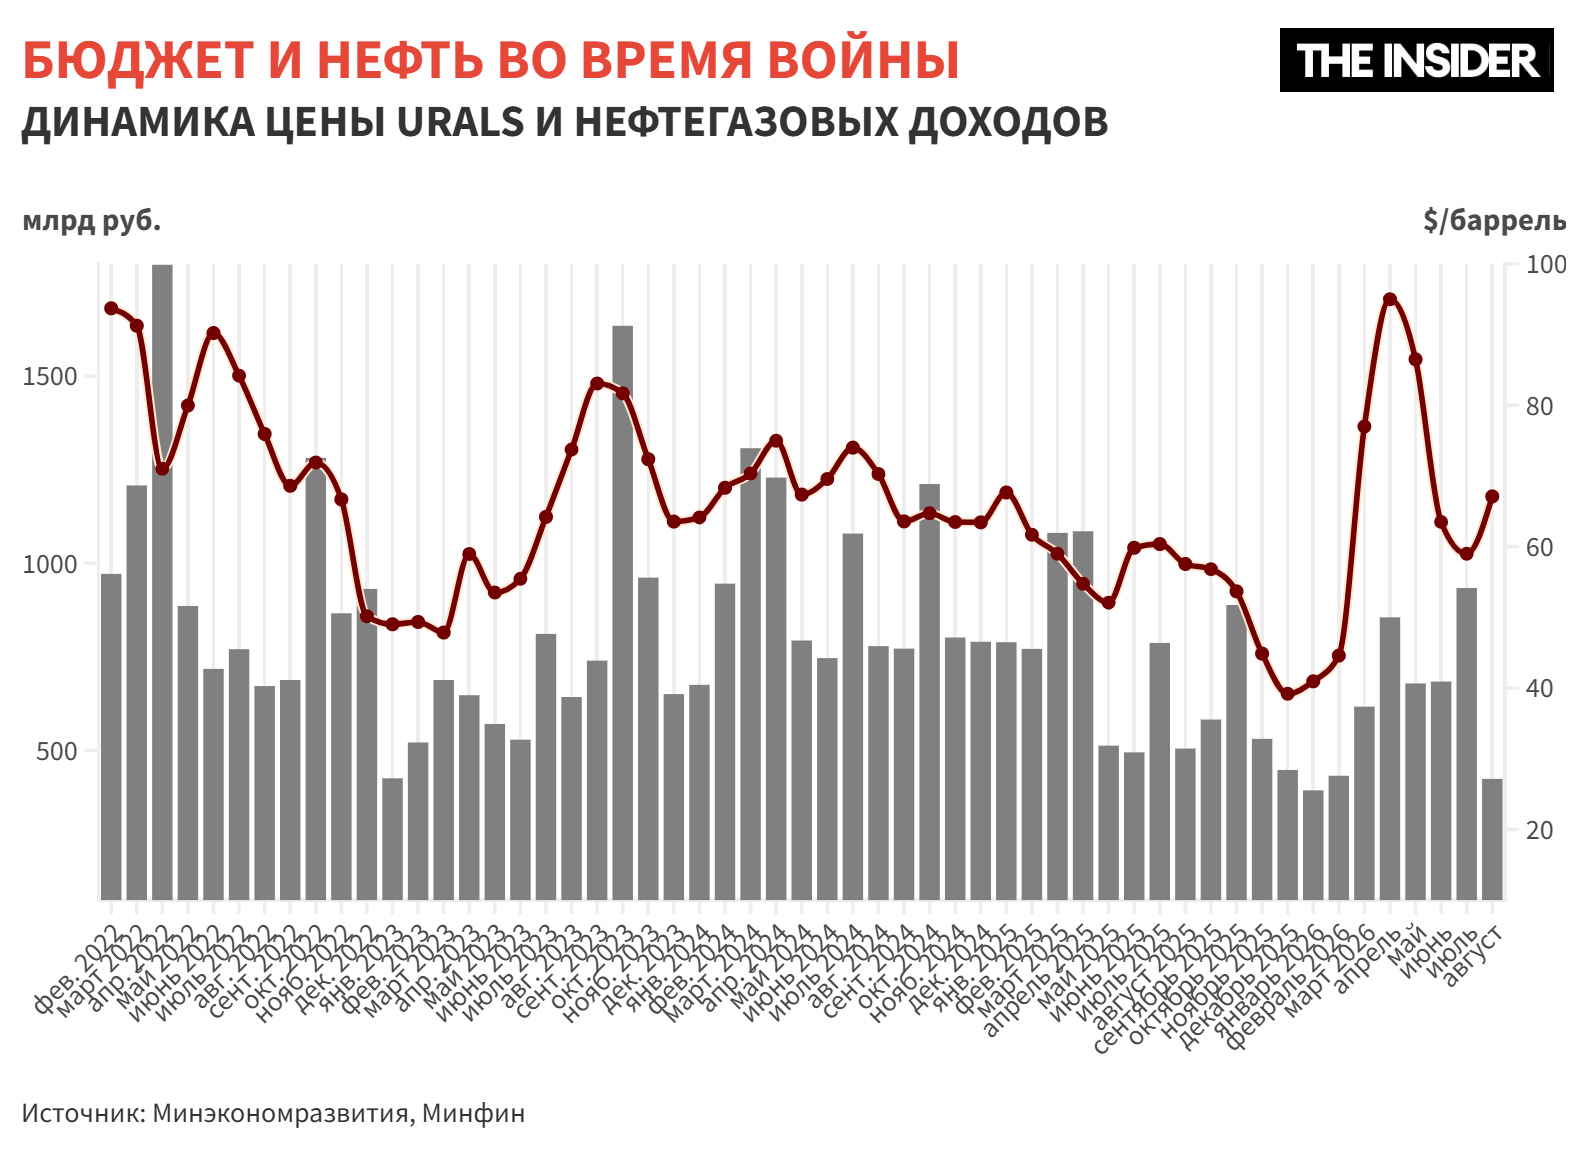
С декабря 2022 года, когда одновременно заработали морское эмбарго ЕС и потолок цен стран Большой семерки в $60 за баррель, скидка на первых порах держалась в районе $30–34. По мере создания «теневого флота» танкеров без западного страхования и разворота российского экспорта на Индию и Китай она начала постепенно сокращаться. Так, к концу 2024 года, по данным Минфина, средняя цена Urals поднималась выше $63 за баррель при Brent около $75, то есть дисконт сузился примерно до $12.
В конце 2025 года разница увеличилась. После блокирующих санкций США и Великобритании (октябрь 2025 года) против «Роснефти» и «Лукойла» дисконт увеличился с досанкционных $11–12 за баррель до $19,4 к 10 ноября и примерно до $24–25 к середине декабря. Тогда цена Urals в Новороссийске опускалась ниже $35. Это, по данным Bloomberg, стало минимумом с начала 2022 года.
Далее начались ценовые качели от примерно $41–45 за баррель в январе–феврале 2026-го до $77–95 в марте–апреле на фоне ближневосточного кризиса и блокады Ормузского пролива. При этом дисконт сохранился. По данным Argus, к 21 августа он держался на уровне $24,8 в балтийских портах и $25,2–26,15 в Новороссийске, то есть примерно там же, где и в декабре 2025-го.
Тем временем в СМИ часто возникала путаница. Они пестрили заголовками о том, что Urals якобы стал дороже Brent. Дело в том, что чаще всего сравниваются несопоставимые вещи. В одном конкретном случае, детально разобранном «Фонтанкой» в статье от 26 августа, агрегатор OilPrice.com показывал Urals стоимостью $86,5 за баррель против Brent за $85,7. Однако здесь неверно сравнивались спотовая цена Urals с двухдневной задержкой в котировках и октябрьский фьючерс на Brent, отражающий рыночные ожидания, а не текущую цену. При этом непонятно, на каком базисе OilPrice.com оценивал цену Urals. В любом случае российская нефть торгуется с дисконтом.
Другое, более частое недоразумение связано с поставками в Индию. «Индийскую» цену Urals уже с доставкой до НПЗ, то есть с учетом фрахта, страховки и премии за риск перевозки судами «теневого флота», иногда сравнивают напрямую с Brent, который такой логистики в себя не включает. На сопоставимом базисе в российском порту отгрузки Urals по-прежнему продается со скидкой. Разница чаще всего оседает у перевозчиков, трейдеров и страховщиков, а не у российских нефтяных экспортеров.
Кому нужен Urals: взгляд потребителя
У Urals есть техническое ограничение, о котором часто забывают за разговорами о санкциях. Это тяжелая сернистая нефть, и перерабатывать ее эффективно способны не любые заводы, а комплексные НПЗ с установками гидроочистки и гидрокрекинга. Они позволяют получать из тяжелого сырья больше светлых нефтепродуктов.
Именно под такое сырье десятилетиями строились нефтеперерабатывающие мощности Германии, Польши и других стран Восточной Европы, куда Urals шел по «Дружбе» и через Балтику. Простой же завод с топпинг-схемой много на этой нефти не заработает.
Второе, более очевидное ограничение — политическое. Как уже было сказано, с декабря 2022 года эмбарго ЕС на морские поставки закрыло для Urals почти весь традиционный европейский рынок сбыта. Сухопутный маршрут сегодня продолжает работать в исключительном порядке лишь для Венгрии и Словакии.
Для оставшихся крупных покупателей, в частности Китая и Индии, действуют множественные ценовые потолки стран Большой семерки: от $44,1 за баррель в ЕС, Великобритании и Канаде до оставшихся неизменными $60 за баррель в США. Услуги западного страхования, фрахта и финансирования доступны только при соблюдении этих лимитов. Именно ценовой потолок в свое время привел к расцвету «теневого» танкерного флота.
Блокирующие санкции против «Роснефти» и «Лукойла» добавили третий фильтр. Индийские нефтепереработчики — как государственные НПЗ, так и частная Reliance — стали срочно искать способ покупать нефть в обход санкционных «дочек» этих продавцов, опасаясь блокировки собственных расчетов в долларах и потери доступа к западной финансовой системе.
В итоге круг реальных покупателей Urals сузился до узкого набора игроков, готовых работать через посредников, трейдеров и «теневой флот» и принимать на себя дополнительные логистические издержки и риски вторичных санкций. Среди них — независимые китайские НПЗ (так называемые «чайники» Шаньдуна) и частники вроде уже попавшей под санкции ЕС и Великобритании индийской Nayara Energy (49,13% в ней принадлежат «Роснефти»).
Примечательно, что в период действия временных генеральных лицензий Минфина США (лицензия № 134, выпущенная 12 марта 2026 года на фоне войны в Иране, трижды продлевалась вплоть до 17 июня) на рынок за российской нефтью вернулись крупные китайские и индийские импортеры.
Не только Urals: другие российские марки
Urals — крупнейший, но далеко не единственный российский экспортный сорт. Его восточный аналог — ESPO Blend, который транспортируется по нефтепроводу «Восточная Сибирь — Тихий океан» до дальневосточного порта Козьмино. Это легкая малосернистая нефть (около 34,7–35 градусов API, серы менее 0,6%), привязанная не к Brent, а к ближневосточному сорту Dubai. Она обслуживает азиатский, а не европейский рынок.
Именно ESPO стал самым востребованным сортом у независимых китайских НПЗ провинции Шаньдун. Короткое транспортное плечо и стабильное качество ценятся ими выше, чем формальная скидка к эталону. В отдельные периоды, как в конце 2024 года, ESPO даже торговался с премией к Dubai.
Восточный аналог Urals — ESPO Blend — стал самым востребованным сортом у независимых китайских НПЗ провинции Шаньдун
Есть и более редкие марки. Sokol с шельфового проекта «Сахалин-1» — легкий низкосернистый и обычно самый дорогой из российских сортов нефти. Он традиционно шел в Японию и Южную Корею, а теперь преимущественно в Китай и Индию. В конце 2023-го — начале 2024 года с этим сортом приключилась история с зависшими на воде танкерами, которые опасалась принимать Индия, а затем выкупил Китай.
Арктическая тройка — Novy Port и Varandey, добываемые «Газпром нефтью» и «Лукойлом», а также сорт ARCO — тоже малосернистые и среднеплотные сорта. До войны заметная их часть уходила в США и Европу. Сейчас же их доля в морском экспорте оценивается примерно в 10%.
Почему тогда в экспорте и в фискальной системе доминирует именно Urals, если качеством он объективно уступает? Ответ — в географии добычи и уже сложившейся трубопроводной инфраструктуре. Основная масса российской нефти по-прежнему добывается в Западной Сибири и на Волго-Уралье и экспортируется в западном направлении через разветвленную сеть нефтепроводов «Транснефти», а не к тихоокеанскому побережью.
Urals остается фискальным ориентиром для всей отрасли, поэтому компании платят налоги исходя именно из его цены. Когда же ESPO, Sokol или арктические сорта продаются дороже расчетной базы, экспортеры законно оставляют разницу себе в качестве дополнительной прибыли.